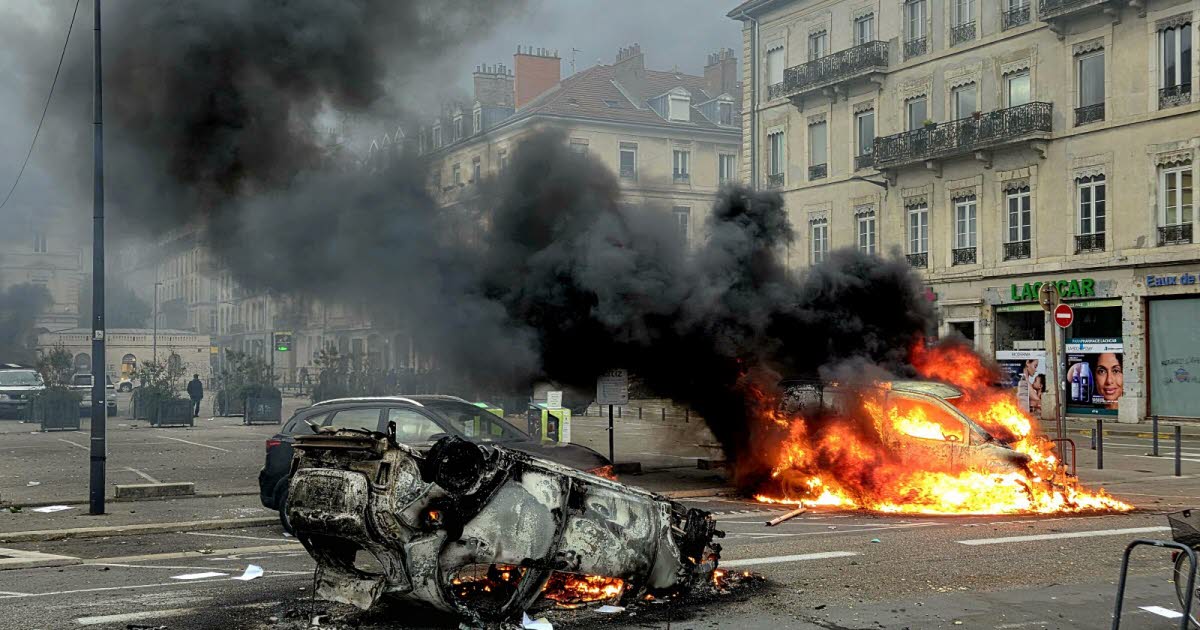
Dégâts causés lors des événements de violence : Quelles démarches pour être indemnisé ?
Après un week-end marqué par des manifestations tumultueuses et des actes de violence, nombreux sont ceux qui constatent des dommages importants chez eux ou sur leur véhicule : portes fracturées, vitres brisées, voitures incendiées ou encore graffiti sur les murs. Ces dégâts soulèvent une question essentielle : qui doit prendre en charge leur réparation ? La réponse varie selon le type de couverture d’assurance souscrite par le propriétaire ou le conducteur, et il est crucial d’agir dans un délai très court pour maximer ses chances d’être indemnisé.
Selon Christophe Dandois, qui partage son expertise en tant que cofondateur de la plateforme Leocare, il est vital d’adopter un réflexe approprié en cas de dégradation de bien suite à des troubles civiques. Il conseille tout d’abord de sécuriser immédiatement l’endroit concerné, puis de prendre en photo toutes les dégradations afin de conserver des preuves. Par la suite, il recommande de déposer une plainte auprès des forces de l’ordre et, sans tarder, de déclarer le sinistre à son assureur. En effet, les délais de déclaration sont très limités : deux jours ouvrés en cas de vol ou d’incendie, ce qui impose d’agir rapidement pour ne pas perdre ses droits à indemnisation.
Ces événements révèlent aussi de manière souvent inattendue à de nombreux assurés la portée réelle de leurs contrats. Certains réalisent alors, par exemple, qu’une voiture assurée au tiers ne sera pas indemnisée si elle est totalement détruite par un incendie dans la rue. Alors que, face à la crise économique, plusieurs ménages ont tendance à revendre ou réduire leurs garanties pour faire face à leur budget, ces situations dramatiques rappellent que choisir une formule d’assurance moins coûteuse ne garantit pas toujours une protection contre tous les risques du quotidien.
Une prise en charge qui varie selon la police d’assurance
En ce qui concerne la couverture automobile, tout dépend de la formule d’assurance que l’on possède. Pour environ la moitié des automobilistes, l’assurance au tiers représente la formule la plus courante. Elle a pour seule fonction de couvrir les dommages que vous pourriez causer à autrui, et ne garantit pas la réparation des véhicules endommagés ou incendiés dans des actes de vandalisme ou d’incendie volontaire. Ainsi, en cas d’incendie ou de dégradation de votre voiture, l’indemnisation ne sera possible que si la responsabilité de l’auteur apparaît clairement et si celui-ci est identifié.
Pour ceux qui disposent d’une assurance tous risques ou d’une formule intermédiaire comme la garantie "tiers plus", la situation est différente. Ces contrats offrent souvent la couverture contre le vol, l’incendie, ou encore le vandalisme, y compris lors de violences urbaines, permettant ainsi une indemnisation même si l’auteur n’est pas identifié. La garantie incendie, en particulier, intervient généralement dans ces cas-là, assurant la réparation ou le remplacement du véhicule endommagé par le feu.
Toutefois, la couverture est rarement totale. Les assurés doivent également s’acquitter d’une franchise — une somme qui reste à leur charge pour chaque sinistre. Par exemple, si votre voiture est brûlée, l’indemnisation proposée sera basée sur la valeur du véhicule au moment du sinistre. Or, cette somme ne couvre pas toujours l’achat d’un modèle neuf ou équivalent, ce qui peut laisser une certaine déception ou précarité financière.
Un exemple récent illustre bien cette situation : à la fin du mois de mai 2025, plus de 250 véhicules avaient été incendiés dans plusieurs quartiers lors de célébrations sportives, laissant de nombreux propriétaires dans l’attente d’une indemnisation. Malheureusement, pour ces victimes, le montant versé n’a pas toujours suffi à remplacer entièrement leur véhicule.
Que faire si votre voiture est détruite lors d’actes de violence ?
Pour les conducteurs assurés au tiers dont leur véhicule a été volontairement incendié ou vandalisé, il existe une dernière option pour obtenir une indemnisation : la Commission d’indemnisation des victimes d’infractions (CIVI). Bien que cette organisation ait un plafond limite d’indemnisation, fixé à moins de 5 000 euros, elle peut venir en aide aux personnes dont les ressources sont limitées, à condition que leur véhicule soit bien assuré, qu’ils disposent d’une carte grise à jour, et que leur contrôle technique ne soit pas expiré.
En résumé, dans ces situations de crises urbaines, il est essentiel de connaître les termes exacts de sa police d’assurance et de réagir rapidement pour maximiser ses chances de réparation. Que l’on soit propriétaire d’un véhicule ou simplement victime de dégradations, il faut agir promptement, documenter chaque détail des dégâts, et déclarer ses sinistres dans les délais impartis. Cela permettra de mieux préparer sa demande d’indemnisation, en évitant des surprises désagréables et en assurant une réponse adaptée à la gravité des événements.
Harmonisation et vigilance en période de troubles
Ces incidents illustrent aussi la nécessité pour tous de rester vigilants et informés des garanties de leur contrat d’assurance. En période de troubles ou de manifestations, la prudence s’impose pour limiter les risques, mais également pour connaître ses droits en cas d’incidents. La rapidité d’intervention est souvent la clé pour bénéficier d’une indemnisation juste et conforme aux responsabilités engagées.