Analyse de la sinistralité automobile en France : un regard sur les générations de véhicules
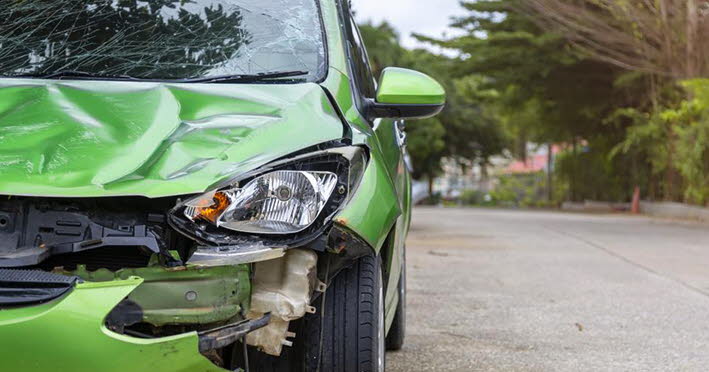
En pleine période où le parc automobile français continue de vieillir, la compagnie d’assurance Leocare a récemment pris le temps d’étudier en détail le profil des sinistres déclarés par ses assurés. Son étude met en lumière les différentes tendances en matière d’accidents selon l’âge des véhicules, tout en analysant la gravité et le coût de ces incidents. Cette démarche permet de mieux comprendre quelles générations de voitures sont le plus souvent impliquées dans des accidents et quels sont les impacts financiers qui en découlent pour les assureurs.
Une sinistralité qui se répartit selon l’âge des véhicules
L’étude menée sur une période comprenant les années 2025 et 2026 révèle une tendance notable : le rapport entre l’âge du véhicule et la fréquence ainsi que le coût des sinistres est très marqué. En effet, près de la moitié des sinistres déclarés, soit 44 %, concernent des véhicules de plus de 11 ans. Toutefois, cette catégorie ne représente qu’environ 25 % du coût total des indemnisations dues à ces incidents. Cela témoigne d’une prédominance dans la fréquence, mais d’un impact économique relativement limité par rapport à leur nombre.
En revanche, une autre tranche d’âge se démarque en tant que cœur du risque pour les compagnies d’assurance : les véhicules récents de 1 à 3 ans. Bien que cette catégorie ne représente qu’une faible proportion, soit 6 % des sinistres, elle englobe pourtant 10 % du total des coûts engagés par les assureurs pour indemniser ces incidents. La relation entre la valeur du véhicule récent et le montant des réparations effectuées est à souligner, car elle indique que ces voitures, malgré leur jeunesse, peuvent engendrer des charges financières impressionnantes rapidement.
Les différences majeures selon l’âge des véhicules
Selon Christophe Dandois, cofondateur de Leocare, deux dynamiques opposées ressortent clairement de l’analyse. La première concerne le parc ancien, composé de véhicules de plus de 11 ans, qui génère une majorité de déclarations d’accidents mais voit ses coûts d’indemnisation relativement modérés. La seconde, liée aux véhicules plus récents de 5 à 11 ans et aux voitures électriques neuves, est marquée par une complexité technique accrue et un coût élevé des pièces détachées, ce qui augmente considérablement la facture à chaque réparation, souvent dès la première année d’utilisation.
Une illustration visuelle montre que c’est en particulier la nouveauté technologique qui explique cette tendance, car les véhicules électriques récents concentrent une part importante des risques, en raison de leur complexité mécanique et de leurs composants dernier cri.
Le marché électrique : un secteur en mutation et ses particularités
Le segment électrique, qui bouscule les schémas traditionnels du secteur automobile, présente une dynamique particulière. Contrairement aux véhicules thermiques, où l’ancienneté est un facteur clé pour le volume de sinistres, c’est la nouveauté du véhicule électrique qui concentre la majorité des risques. La majorité des sinistres et des coûts associés concerne en effet des modèles de moins d’un an, avec plus de 50 %, tandis que la tranche d’âge de 1 à 3 ans représente 28 % des incidents.
Les types de sinistres qui prédominent dans cette catégorie sont principalement liés à des dommages avec tiers, qui représentent 59 % des coûts, suivis par des dommages sans tiers (17 %) et des bris de glace (16 %). La forte technicité de ces voitures électriques, dotées de capteurs sophistiqués, de systèmes optiques avancés et de pièces de carrosserie haut de gamme, explique cette charge significative dès la première année d’utilisation.
Les conséquences de ces tendances sur le marché des contrats d’assurance
Les effets de ces différentes dynamiques sont également visibles dans la répartition des types de contrats et leur gestion des risques. Lorsqu’un conducteur opte pour une formule tous risques, la majeure partie des sinistres, soit 42 %, concerne les véhicules âgés de 5 à 11 ans, qui représentent également 42 % des coûts totaux. Indépendamment de l’ancienneté du véhicule, les principaux motifs de déclaration sont la majorité des dommages avec tiers (39 %) ainsi que les bris de glace (34 %).
En revanche, sur les formules moins complètes, celles où la couverture se limite au tiers ou au tiers+ (plus étendue), l’ancienneté du parc joue un rôle plus marqué. Ici, une majorité importante des véhicules déclarés sont âgés de plus de 11 ans, représentant respectivement plus de 66 % du total, bien que leur contribution financière reste plus élevée. Les véhicules entre 5 et 11 ans, quant à eux, génèrent une part disproportionnée des coûts, avec près de 39,5 % de la dépense totale, alors qu’ils représentent environ 28 % des sinistres déclarés. Cela s’explique par le fait que ces véhicules, souvent de gamme intermédiaire, nécessitent des réparations plus coûteuses, en partie dues à leur complexité technique.
Les véhicules très anciens, de plus de 11 ans, bien qu’ils soient responsables de près des deux tiers des déclarations (67 %), ne génèrent cependant qu’un peu plus de la moitié des coûts d’indemnisation (52 %). Cette différence indique que, si ces véhicules sont en nombre important, ceux d’âge intermédiaire provoquent des réparations plus onéreuses, surtout lorsque leur technicité et leur valeur jouent un rôle dans la détermination des indemnités.
La compréhension de ces différentes dynamiques permet ainsi d’anticiper les évolutions du marché de l’assurance automobile et d’adapter en conséquence les stratégies d’indemnisation et de gestion des risques.